Artigo
Pix Automático: o que aprendemos desde o primeiro dia e o que vem a seguir
Em 16 de junho de 2025, o Pix Automático entrou em operação. A Adyen estava pronta desde o primeiro minuto. Mais de um ano depois, os dados da Adyen mostram o que mudou.
Em 16 de junho de 2025, o Pix Automático entrou em operação. A Adyen estava pronta desde o primeiro minuto.
Mais de um ano depois, os dados da Adyen mostram o que mudou. Nas empresas que adicionaram o Pix Automático a uma base de cartão, ele somou, em mediana, nove pontos percentuais ao crescimento do volume.
Na base de clientes da Adyen, o Pix converte o dobro do débito recorrente no segundo pagamento de uma recorrência. As retentativas, que são novas tentativas de cobrança após uma falha, elevaram a conversão em três pontos percentuais. E a taxa de cancelamento caiu dez pontos percentuais, mesmo com a possibilidade de o consumidor cancelar diretamente no app do banco.
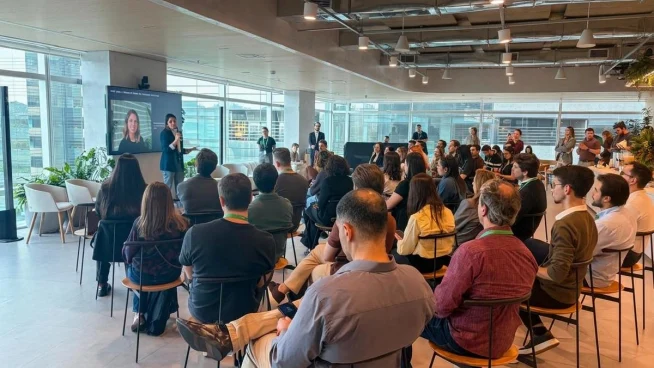
Esses resultados estão no centro da nossa conversa no Adyen Beyond: O Futuro do Pix Automático. No evento, que aconteceu no escritório da Adyen em São Paulo em 21 de outubro, mostramos como o produto evoluiu desde a estreia, quais estratégias funcionam melhor para as empresas e quais são os próximos passos.
O primeiro mês: ajustes e aprendizados
Antes da estreia, a Adyen participou de todas as etapas de teste técnico e certificação do Banco Central. O resultado foi uma infraestrutura pronta para processar autorizações de recorrência e cobranças desde o primeiro dia.
Como em todo lançamento desse porte, as primeiras semanas foram de adaptação. Os bancos ainda ajustavam a troca de mensagens síncronas no Sistema de Pagamentos Instantâneos (SPI), e as empresas adaptavam seus motores de cobrança ao fluxo do Pix.
Com isso, algumas transações falharam e surgiram os primeiros pontos de melhoria. Desde então, a Adyen, os bancos e as empresas trabalham em conjunto para evoluir cada um deles.
Nesse período inicial, a Adyen atuou como ponte operacional. Mantivemos um canal direto com os bancos pagadores para regularizar pagamentos inconsistentes e reduzir, para as empresas, o impacto das instabilidades dos emissores.
Outro ponto de adaptação foi a regra de agendar cobranças de dois a dez dias antes do débito, que exigiu mudanças profundas nos sistemas de faturamento. Em alguns casos, é preciso sincronizar a régua de faturamento com as cobranças, para que as duas usem as mesmas datas.
Cada recorrência tem um ciclo de cobrança, que começa na data de início cadastrada. A cobrança pode acontecer em qualquer dia dele, não só no primeiro. Isso abre espaço para escolher os períodos de maior liquidez da sua base de clientes, como o quinto dia útil ou a quinzena.
Seis meses depois: muito além do streaming
Quando dezembro de 2025 chegou, o Pix Automático já havia ido além do streaming, a indústria que, à primeira vista, mais diretamente se beneficiaria da funcionalidade. Na realidade, o método ganhou tração também em saúde e fitness, publicidade e mídia, food delivery, programas de milhas e educação.
No Adyen Beyond: O Futuro do Pix Automático, destacamos três casos de uso diferentes:
iFood, no Clube iFood
Wine, no clube de assinatura de vinhos
Cartão de Todos, que vê no Pix Automático uma opção essencial para atender as classes C e D
Com segmentos tão diferentes entrando no Pix Automático, ganha peso um ponto que acompanha toda assinatura: como a recorrência é estruturada desde o início. O produto tem regras próprias do Banco Central. Em recorrências de valor fixo, por exemplo, o valor cobrado não muda ao longo da assinatura, o que afeta reajustes de preço e upgrades de plano.
Por isso, entender as possibilidades do produto faz diferença na hora de desenhar a recorrência. Uma delas é o valor variável, em que o consumidor autoriza um teto e cada cobrança pode ter um valor diferente dentro dele. Uma boa estrutura no cadastro ajuda a evitar retrabalho e atrito com o consumidor mais adiante.
Do lado dos bancos, houve evolução nesse período. No início, alguns testaram exigir que o consumidor clicasse em “Aprovar” todo mês para liberar a cobrança agendada. O resultado: 40% de agendamentos cancelados porque o consumidor não aprovou no app, o que quebrava a proposta de valor do pagamento automático.
O que funcionou foi o aviso por push de saldo insuficiente, enviado antes e durante o dia da liquidação. Com ele, o consumidor tem a chance de depositar na hora, e a empresa captura o pagamento dentro do mesmo dia.
Um ano depois: ajustes finos nas retentativas
Hoje, a base técnica está resolvida e o trabalho é de calibragem. O desafio da empresa é cobrar no dia certo e recuperar o que falha por motivos passageiros, sem gastar tentativas à toa. Cada ciclo aceita uma única cobrança regular, e as retentativas seguem regras oficiais e têm limite. Por isso, saber o que cada erro significa faz diferença.
Quatro grupos de erro no agendamento pedem ações diferentes:
AB10 (instabilidade no banco emissor): tente reagendar após alguns minutos.
AC05 e AC06 (conta encerrada ou bloqueada): interrompa os agendamentos e peça um novo meio de pagamento.
DTED e DTNT (data fora do ciclo permitido ou limite de tentativas excedido): corrija a data e reenvie.
NIEC, NIPA e NITX (ordem pendente ou já paga): aguarde o retorno síncrono antes de um novo envio.
Tratar todos os erros da mesma forma desperdiça tentativas e pode gerar envios duplicados.
Valem até três retentativas em sete dias após a falha original, com agendamento D-1: um dia de antecedência em vez de dois. Cada uma monitora os depósitos na conta ao longo do dia. Com os avisos dos bancos, o consumidor ganha tempo para depositar. O resultado é um incremento de três pontos percentuais na conversão.
O consumidor também pode cancelar direto no app do banco, como exigem as regras do Banco Central. Um terço dos cancelamentos acontece por esse caminho. Mesmo assim, nos últimos três meses a taxa total de cancelamento caiu dez pontos percentuais, sinal de um consumidor mais acostumado com o produto.
Para a empresa, o risco é manter o serviço ativo para quem já cancelou. Por isso, quando o consumidor cancela, a Adyen envia notificações automáticas (webhooks) em tempo real para a sua plataforma, e você suspende o serviço na hora ou aciona uma régua de retenção.
Pix Automático como fonte de receita incremental
Uma pergunta acompanhou o Pix Automático desde a estreia: ele ia só canibalizar o cartão? Os dados da Adyen mostram o contrário.
Nas empresas que adicionaram o Pix Automático a uma base de cartão, a mediana de crescimento do volume somado pelo Pix foi de nove pontos percentuais, e o cartão seguiu crescendo ao mesmo tempo. O Pix entrou como volume adicional.
Um dos motivos é que o produto alcança um contingente de 60 milhões de pessoas sem cartão de crédito, além de consumidores com limite comprometido, que até então ficavam de fora da recorrência. Um exemplo é o Clube iFood, no qual a adoção do Pix Automático gerou um salto de 20% na conversão de novos assinantes.
A conversão é outro ponto que conta a favor da funcionalidade. Na base de clientes da Adyen, o Pix converte o dobro do débito recorrente no segundo pagamento de uma recorrência. Mais conversão significa mais cobranças que viram receita.
O mercado também ganha escala. Segundo o Banco Central, o volume saiu de 28 mil cobranças mensais em agosto de 2025 para quase nove milhões em setembro de 2026: R$ 1,68 bilhão por mês, com ticket médio de R$ 188,40.
Para a empresa, a conclusão é prática: o Pix Automático soma ao cartão, abre a recorrência para consumidores que o cartão não alcançava e converte mais do que o débito recorrente.
Próximos passos
Com a base técnica estável e os dados mais claros, o Pix Automático entra em uma nova fase.
Três frentes ganham destaque: concentrar esforços nas jornadas que realmente convertem, levar o produto a novos setores e acompanhar os marcos regulatórios que ampliam o alcance da funcionalidade.
Jornadas que convertem
A jornada é o caminho pelo qual o consumidor contrata a recorrência no Pix Automático. Na Adyen, o foco continua nas duas que mais convertem e ampliam a escala das operações: a Jornada 3, em que o consumidor paga por QR Code e autoriza a recorrência no mesmo fluxo, e a Jornada 2, em que ele autoriza sem pagar na hora.
Novos setores
A diversificação continua. Os próximos segmentos que podem ganhar escala com o Pix Automático são:
Saúde e clínicas: planos de assistência e mensalidades médicas
SaaS (software como serviço) e IaaS (infraestrutura como serviço): assinaturas de software e domínios
Seguradoras: planos de seguro recorrentes
Mercado imobiliário: débito instantâneo de aluguéis, condomínios e taxas imobiliárias
Serviços públicos: energia, comunicação e outros
Creator economy: comunidades pagas, pesquisa e educação
Marcos regulatórios
Duas resoluções do Banco Central ampliam o alcance do produto. Desde 1º de janeiro de 2026, a Resolução BCB 505 exige o Pix Automático no débito automático entre bancos diferentes, quando quem cobra é uma empresa. A Resolução BCB 587, publicada em 18 de setembro de 2026, autoriza o Pix Automático em contas-salário a partir de 1º de julho de 2027.
Para as empresas, a primeira afeta quem cobra por débito automático entre bancos, e a segunda amplia a base de consumidores que podem contratar a recorrência.
O Pix Automático passou de uma fase de adaptação para uma infraestrutura sólida de receita recorrente. O trabalho agora é refinar a experiência e a conversão.
Quer estruturar sua recorrência com Pix Automático?