Artikel
Der komplette Leitfaden zur Zahlungsabwicklung
Die Zahlungsabwicklung bildet das globale Rückgrat des modernen Handels. Erfahren Sie, wie sie genau funktioniert und wie sie die Rentabilität Ihres Unternehmens maßgeblich beeinflusst.

Hinter jeder „Transaktion erfolgreich“-Bestätigung steht ein weltumspannendes Netz aus Kommunikation, Sicherheitsprüfungen und Schnittstellen. Die Zahlungsabwicklung sorgt als Infrastruktur dafür, dass Geld reibungslos zwischen Verbrauchern und Unternehmen weltweit fließt.
Obwohl wir täglich bezahlen, ist die Technologie dahinter hochkomplex. Dieser Leitfaden zeigt Ihnen, wie moderne Zahlungssysteme arbeiten, wie sie Ihr Geschäftsergebnis stärken und wie Sie den richtigen Partner finden, um Zahlungen als echten Wettbewerbsvorteil zu nutzen.
Das erfahren Sie:
Was Zahlungsabwicklung ist
Wie Zahlungsabwicklung funktioniert
Wie Zahlungsabwicklung sicher bleibt
Wie sich Zahlungsabwicklung auf Ihre Profitabilität auswirkt
Wie Sie einen Anbieter für Zahlungsabwicklung bewerten
Was ist Zahlungsabwicklung?
Systeme zur Zahlungsabwicklung unterstützen Finanztransaktionen zwischen Kunden und Händlern. Sie decken die gesamte Strecke ab, auf der Geld vom Konto eines Kunden auf das Konto eines Unternehmens gelangt, nachdem eine bargeldlose Transaktion online, vor Ort oder in einer App ausgelöst wurde.
Die Zahlungsabwicklung hat sich über Jahrzehnte entwickelt. Heute ist sie ein modernes digitales Ökosystem, das Unternehmen am Laufen hält. Ihr Kernziel ist einfach: Geld sicher und effizient in großem Umfang übertragen.
Technologien der Zahlungsabwicklung
Beeindruckend ist an der Zahlungsabwicklung vor allem ihre Geschwindigkeit. Möglich ist sie nur durch einen komplexen Tech-Stack, der zwei gegensätzliche Anforderungen ausbalanciert: Tempo ohne Hürden für den Kunden und höchste Sicherheit für das Unternehmen.
Als Verbraucher kennen wir alle die zentralen Berührungspunkte, an denen Daten erfasst, geschützt und weitergeleitet werden:
Payment Gateway: Ein Service-Portal, das Zahlungsdaten zwischen Point-of-Sale-Systemen (POS) und Banken sicher erfasst, verschlüsselt, verarbeitet und übermittelt
POS-Gerät: Physische Geräte oder digitale Plattformen, auf denen Kunden die Zahlung auslösen
Kredit- und Debitkarten: Physische oder digitale Zahlungsinstrumente, mit denen Kunden Zahlungen auslösen
Digitale Wallets: Eine verbreitete elektronische Zahlungsmethode, mit der Kunden ihre Zahlungsdaten auf einem Smartphone oder smarten Gerät speichern und kartenlos bezahlen
Daneben gibt es eine unsichtbare Infrastruktur, die all diese Berührungspunkte verbindet. Zu den zentralen Technologien gehören:
Kartennetzwerke: Das sind die globalen „Autobahnen“ wie Visa, Mastercard und American Express. Sie stellen die zentrale Infrastruktur bereit, legen die Regeln fest und vermitteln zwischen der Bank des Händlers und der Bank des Kunden.
Acquiring Host: Prozessoren verbinden den Händler mit den Kartennetzwerken. Sie übernehmen die technische Schwerstarbeit: Sie leiten die Transaktion an das richtige Netzwerk weiter und stellen sicher, dass die Daten den richtigen Protokollen folgen.
3D Secure (3DS): Eine unsichtbare Sicherheitsebene, die für Betreiber von Onlineshops einen zusätzlichen Authentifizierungsschritt ergänzt. Sie arbeitet im Hintergrund und prüft die Identität des Karteninhabers, ohne den Checkout unnötig zu verkomplizieren.
So funktioniert's
Zahlungsabwicklung ist ein durchdachter, schneller und sicherer Ablauf. Der gesamte Prozess dauert etwa 24 bis 48 Stunden, vom ersten Antippen der Karte bis zur Gutschrift auf dem Bankkonto des Händlers. Er besteht aus zwei Phasen: der Transaktion und dem Settlement.
Phase 1: Die Transaktion
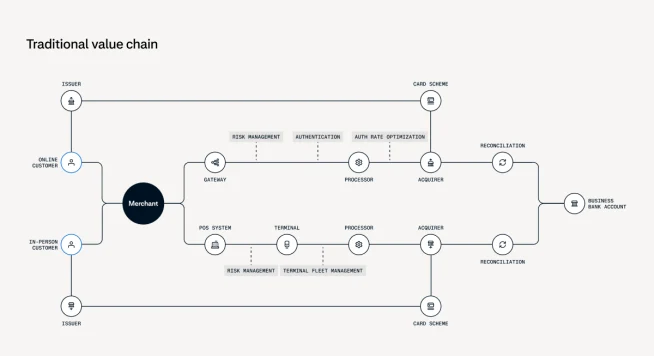
Der erste Teil des Ablaufs ist die Zahlungsfreigabe. Sobald ein Kunde eine Transaktion auslöst, passieren in rascher Folge mehrere Dinge:
Das Gateway erfasst wichtige Daten: Es erfasst zentrale Kundendaten wie Namen, Zahlungsdaten und weitere identifizierende Angaben. Anschließend verschlüsselt es diese Daten, damit sie geschützt bleiben.
Das Gateway leitet die Daten weiter: Die verschlüsselten Daten gehen an einen Zahlungsdienstleister. Dieser validiert die Angaben und leitet sie an das Kartennetzwerk weiter, das zur jeweiligen Karte gehört.
Das Kartennetzwerk kontaktiert den Issuer: Innerhalb von Sekunden übermittelt das Kartennetzwerk die Transaktionsdetails an den Issuer (die ausstellende Bank). Der Issuer führt weitere Prüfungen durch und bestätigt, ob genügend Deckung für die Transaktion vorhanden ist.
Das Kartennetzwerk gibt grünes Licht: Sobald der Issuer zugestimmt hat, entscheidet das Kartennetzwerk, die Transaktion anzunehmen oder abzulehnen. Die Entscheidung geht zurück an das Terminal des Händlers oder an das Gateway, damit der Kunde den Kauf abschließen kann.
Der Kunde kann mit seinem Einkauf gehen: Jeder dieser Schritte läuft schnell ab. Es dauert nur wenige Sekunden, dann kann der Kunde gehen oder das Browserfenster schließen.
Die Transaktion ist ein umfangreicher, mehrstufiger Zahlungsablauf, bei dem aber noch kein Geld fließt. Hier kommen Settlement und Reconciliation (Umsatzabgleich) ins Spiel.
Phase 2: Settlement und Reconciliation
Händler erhalten nach einer Transaktion nicht sofort Geld, sondern Autorisierungscodes für genehmigte Transaktionen. Diese Codes müssen sie an ihren Prozessor weiterleiten. Der Prozessor gibt die Codes an die Kartennetzwerke weiter, die sie an den Issuer übermitteln.
Ab diesem Punkt übernimmt die Bank das Settlement. Innerhalb von 24 bis 48 Stunden wird das Geld direkt dem Händlerkonto gutgeschrieben.
Das folgende Diagramm zeigt alle Schritte der Zahlungsabwicklung, von der Auslösung der Zahlung bis zum Settlement:
Wie bleibt Zahlungsabwicklung sicher?
Zahlungssysteme bleiben sicher durch eine Kombination aus Technologien zum Datenschutz, fortschrittlichen Mechanismen zur Betrugserkennung und strengen regulatorischen Vorgaben.
Zu den wichtigsten Methoden gehören:
Tokenization
Bei der Tokenization werden sensible Kartendaten durch einen eindeutigen Platzhalter ersetzt, den sogenannten Token. Mit einem Token können Händler Zahlungen abwickeln, Erstattungen vornehmen oder Transaktionen stornieren, ohne die tatsächlichen Kartendaten auf ihren Systemen zu speichern. Das senkt das Risiko, dass Daten offengelegt werden.
Verschlüsselung
Technologien wie Point-to-Point-Encryption (P2PE) sichern Karteninhaberdaten während der Übertragung. So sind Zahlungsdaten im Klartext im Netzwerk des Händlers nie zugänglich.
Adressverifizierungsdienst (AVS)
Der AVS dient der Betrugsprävention, insbesondere bei Online-Transaktionen (Card-Not-Present-Transaktionen). Er gleicht die angegebene Rechnungsadresse des Karteninhabers mit der Adresse ab, die beim Issuer zur Karte hinterlegt ist.
Künstliche Intelligenz (KI) und fortschrittliche Betrugsprävention
Prozessoren führen Prüfungen in Echtzeit durch, etwa anhand des Ausstellungslandes der Karte und früherer Zahlungen, um die Legitimität einer Transaktion einzuschätzen. Moderne Plattformen setzen außerdem KI und Machine Learning ein, um Betrug in Echtzeit zu erkennen. Das senkt die Zahl der False Declines und verbessert die gesamte Conversion Rate.
Sicherheitsstandards und Compliance
Verlässliche Zahlungslösungen müssen strenge regulatorische Standards einhalten, allen voran PCI DSS (Payment Card Industry Data Security Standard). Prozessoren stellen im Hintergrund außerdem sicher, dass alle Transaktionen die regionalen Regeln und Standards des Landes einhalten, in dem das Unternehmen tätig ist.
Wie wirkt sich Zahlungsabwicklung auf die Profitabilität aus?
Die richtige Zahlungsinfrastruktur verbessert Ihr Ergebnis und bereitet Ihr Unternehmen auf Wachstum vor. Optimierte Zahlungsabwicklung senkt Kosten, steigert die Conversion und erschließt sogar ganz neue Einnahmequellen.
Geringere Transaktions- und Betriebskosten
Every transaction has a price tag, but smart processing keeps those costs down:
Intelligentes Payment Routing: Manche Prozessoren nutzen KI, um Zahlungen automatisch über die kostengünstigsten Netzwerke zu leiten.
Lokales Acquiring: Wer Zahlungen lokal statt grenzüberschreitend verarbeitet, vermeidet teure internationale Gebühren und hält die Conversion Rates hoch.
Günstigere Zahlungsmethoden: Payment Methods sparen Unternehmen im Durchschnitt 49 % pro Transaktion im Vergleich zu Kredit- und Debitkarten.
Betriebliche Effizienz: Eine einheitliche Plattform automatisiert manuelle Aufgaben wie die Reconciliation. So hat Ihr Team mehr Zeit für wertschöpfendere Aufgaben.
Mehr Conversions und Umsatz
Ein schlanker Zahlungsablauf sorgt dafür, dass Sie Kunden nicht kurz vor dem Abschluss verlieren:
Höhere Conversion Rates: Eine fortschrittliche Betrugserkennung kann zwischen Betrügern und treuen Kunden unterscheiden. Das senkt die Zahl der False Declines und steigert die Zahl erfolgreicher Verkäufe.
Weniger Warenkorbabbrüche: Wenn Sie die bevorzugte Payment Method Ihrer Kunden anbieten und Kartendaten automatisch aktuell halten, verhindern Sie, dass Verkäufe scheitern.
Neue Einnahmequellen erschließen
Für SaaS-Unternehmen und Plattformen können Zahlungen vom Kostenfaktor zum Profitcenter werden.
Whitelabel-Services: Mit Whitelabel-Zahlungsdiensten können Plattformen ihren Plattformnutzern Finanzwerkzeuge direkt anbieten.
Zusätzliche Einnahmen durch Gebühren: Statt einen Drittanbieter zu bezahlen, behalten Sie einen Teil der Transaktions- und Interchange-Gebühren.
So bewerten Sie einen Anbieter für Zahlungsabwicklung
Die Plattform für Ihre Zahlungsabwicklung muss zu den Anforderungen Ihres Unternehmens passen. Achten Sie bei der Bewertung auf Sicherheitsfunktionen, globale Präsenz, Währungsoptionen und Integrationen.
Weitere wichtige Faktoren:
Qualität des Checkouts für Ihre Kunden
Einheitliche, verlässliche Architektur mit minimalen Ausfallpunkten und konstanter Verfügbarkeit
Analysen und Berichte in Echtzeit
Zuverlässiger Support rund um die Uhr
Gesamtbetriebskosten (Total Cost of Ownership), einschließlich Transaktions- und Einrichtungsgebühren
Werfen Sie außerdem einen Blick auf die Architektur der Plattform. Bei Adyen ist die Zahlungsabwicklung Teil unserer Lösung Unified Payments. Mit ihr verbinden Sie Zahlungsdaten im gesamten Unternehmen. So bieten Sie über eine Plattform in allen Kanälen und Märkten ein konsistentes und unkompliziertes Bezahlerlebnis.
Zahlungsabwicklung ist das Fundament moderner Unternehmen
Kundenerwartungen und Sicherheitsanforderungen verändern sich kontinuierlich. Daher sollte Ihre Strategie für die Zahlungsabwicklung dynamisch bleiben. Wenn Sie die einzelnen Schritte einer Transaktion nachvollziehen können, gelingt es Ihnen, Ihre Prozesse gezielt zu optimieren, unnötige Kosten zu senken und Ihren Kunden ein durchweg reibungsloses Bezahlerlebnis zu bieten.
Sie möchten Ihre Zahlungskosten insgesamt senken? Laden Sie unseren Report herunter und erfahren Sie, wie intelligentes Payment Routing und Payment Methods dazu beitragen, Ihre Kosten stark zu senken.
Das Wichtigste in Kürze
Was ist Zahlungsabwicklung?: Zahlungsabwicklung ist die Infrastruktur, die Geld sicher zwischen dem Konto eines Kunden und dem Konto eines Händlers bewegt.
Geschwindigkeit braucht einen komplexen Tech-Stack: Ein Ökosystem aus Gateways, Kartennetzwerken, Acquiring Hosts und 3D Secure verbindet schnelle, unkomplizierte Checkouts mit höchster Sicherheit.
Der Prozess läuft in zwei Phasen ab: Transaktion und Freigabe dauern nur Sekunden. Settlement und Reconciliation brauchen etwa 24 bis 48 Stunden, bis das Geld ankommt.
Mehrere Ebenen sorgen für Sicherheit: Sensible Zahlungsdaten schützen Tokenization, Point-to-Point-Encryption, KI-basierte Betrugserkennung und die strikte Einhaltung von PCI DSS.
Optimierte Zahlungsabwicklung steigert die Profitabilität: Intelligentes Payment Routing senkt Betriebskosten, Payment Methods verbessern die Conversion Rates, und Whitelabel-Finanzdienste können sogar neue Einnahmequellen erschließen.
FAQ
Die Kreditkartenabwicklung funktioniert ähnlich wie die allgemeine Zahlungsabwicklung. Sie umfasst Transaktionen, bei denen Kunden ihre Kreditkarte durchziehen, einstecken oder antippen oder ihre Kartendaten online eingeben. Der Prozessor vermittelt dabei zwischen dem Gateway, dem jeweiligen Kartennetzwerk (z. B. Visa oder Mastercard), dem Issuer des Kunden und dem Acquirer des Händlers.