KMU PAYMENT REPORT 2026
Status Quo von KMU-Zahlungen in Deutschland
2026 geht es bei Embedded Payments um mehr als nur steigende Nutzungszahlen. Für SaaS-Plattformen, die deutsche KMU bedienen, liegt die eigentliche Chance darin, zu verstehen, was diese Entwicklung antreibt und welche Trends als Nächstes wichtig werden.
Das erfahren Sie in diesem Report
Embedded Payments bieten erhebliche Chancen für SaaS-Plattformen, die KMU in Deutschland unterstützen.
Durch die direkte Integration von Zahlungsfunktionen in die Software, die KMU-Kunden bereits nutzen, können Plattformen eine zentralere Rolle im Geschäftsalltag dieser Unternehmen einnehmen: Sie vereinfachen Betriebsabläufe, reduzieren die Abhängigkeit von separaten Anbietern und legen das Fundament für ein erweitertes Angebot an Finanzdienstleistungen.
Jedes vierte deutsche KMU zieht in Betracht, innerhalb der nächsten 12 Monate Embedded Payments zu integrieren. Dies deckt sich mit gängigen Marktbeobachtungen: Deutsche KMU entscheiden bedacht – sie wägen Sicherheit und Compliance sorgfältig ab, bevor sie Funktionen bewerten, und vergleichen Embedded Payments mit tief verwurzelten Gewohnheiten wie der klassischen Rechnungsstellung und Banküberweisungen.
Um die aktuelle Marktlage besser zu verstehen, hat Adyen in Zusammenarbeit mit Visa zwischen Januar und März 2026 weltweit 1.506 KMU befragt, darunter 500 in Deutschland.
Dieser Benchmark untersucht fünf Kernbereiche, die die Akzeptanz von Embedded Payments bei deutschen KMU prägen:
Treiber der Akzeptanz
Hürden der Akzeptanz
Wahrgenommener Mehrwert
Branchenspezifische Muster
Chancen jenseits von Zahlungen
Methodik: Basierend auf einer Studie von Adyen und Visa unter 500 deutschen KMU, durchgeführt von Januar bis März 2026. Befragt wurden Entscheidungsträger für Zahlungssysteme in Unternehmen mit bis zu 250 Mitarbeitenden, die allesamt Softwareplattformen nutzen. Die globalen Vergleiche basieren auf dem Gesamtdatensatz von 1.506 KMU aus Großbritannien, den USA und Deutschland.
Deutschland im internationalen Vergleich
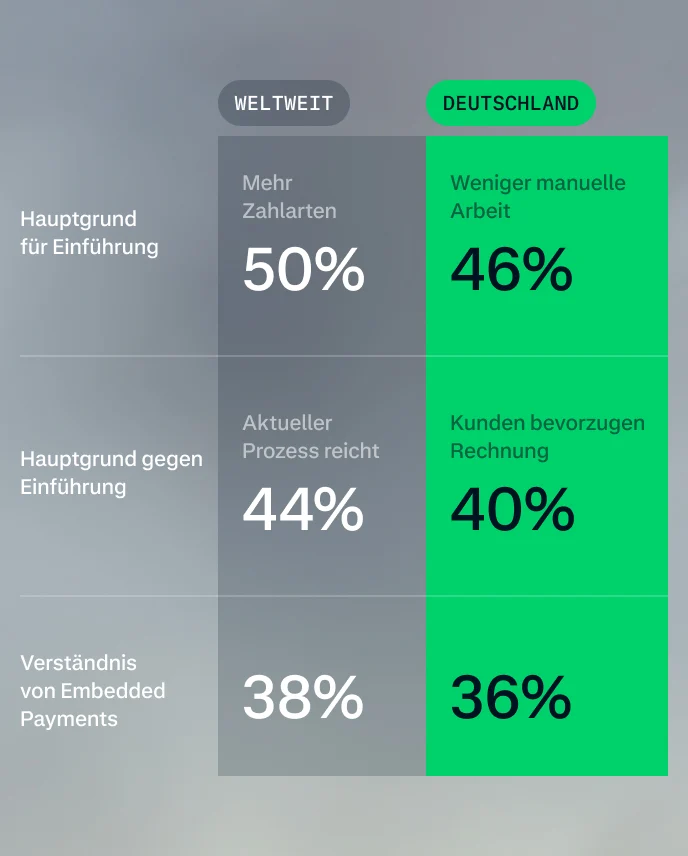
In Deutschland nutzen 70 % der befragten KMU die Embedded-Payments-Lösung ihrer Plattform, verglichen mit 65 % weltweit. Allerdings können nur 36 % erklären, was Embedded Payments genau sind (im Vergleich zu 38 % global). Dieser Unterschied ist gering, doch die Kombination aus hoher Nutzung und vergleichsweise geringem Verständnis zeigt ein klares Potenzial: Plattformen können auf der bestehenden Nutzung aufbauen und die nächste Phase der Akzeptanz aktiv mitgestalten.
Auch bei den Beweggründen unterscheidet sich Deutschland von anderen Märkten. Global ist das Angebot zusätzlicher Zahlungsoptionen die Hauptmotivation (50 %); in Deutschland steht die Reduzierung von manuellem Aufwand, Fehlern und Kosten an erster Stelle (46 %). Für Plattformen ergibt sich daraus die Chance, Embedded Payments gezielt über die praktischen Effizienzvorteile zu positionieren, die für deutsche KMU den größten Wert darstellen.
Deutsche KMU setzen auf Embedded Payments, um manuellen Aufwand zu reduzieren
Viele deutsche KMU wickeln Rechnungsstellung, Buchhaltung und Zahlungsakzeptanz über getrennte Systeme ab, was die Effizienz beeinträchtigt. Der Abgleich von Zahlungen mit Rechnungen, die erneute Dateneingabe über verschiedene Plattformen hinweg und das manuelle Erstellen von Berichten führen dazu, dass KMU der Echtzeit-Einblick in ihre Finanzen fehlt.
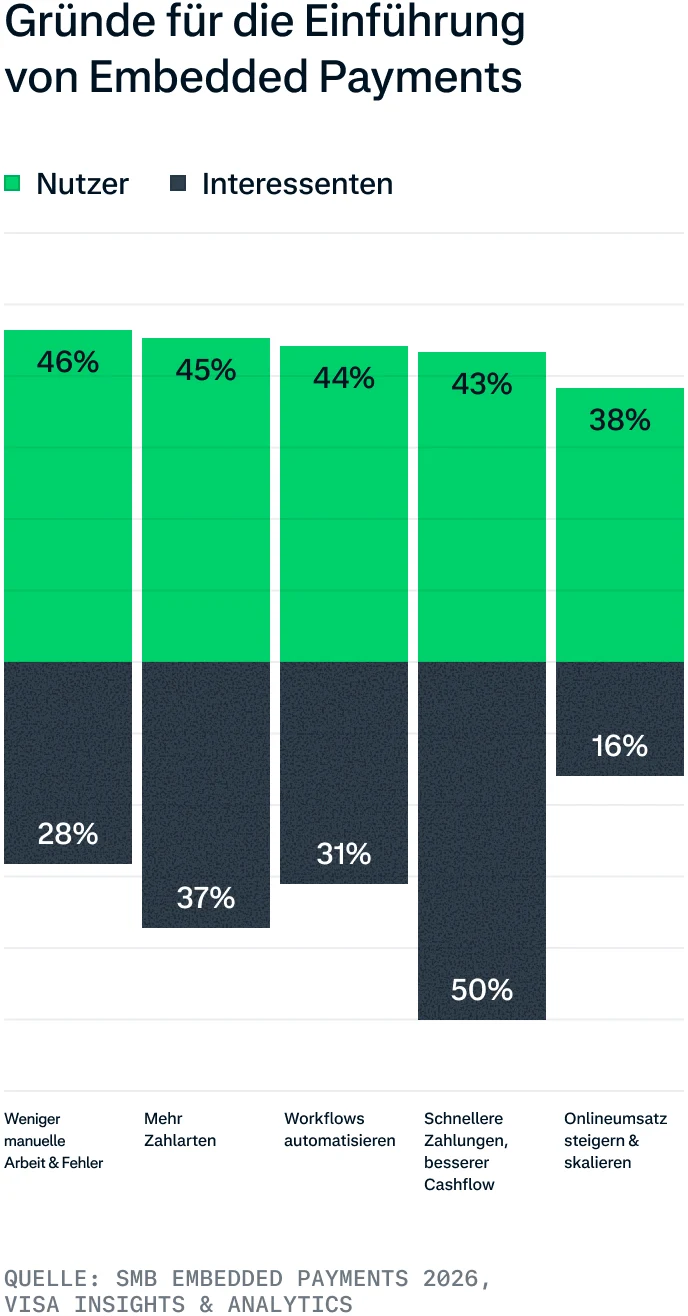
Embedded Payments setzen direkt an diesem Problem an. 46 % der deutschen KMU nennen die Reduzierung von manuellem Aufwand als Hauptgrund für die Einführung; operative Effizienz ist damit der stärkste Treiber im Markt.
Das Angebot von mehr Zahlungsmethoden (45 %) folgt dicht dahinter, was auf ein Interesse an Lösungen hindeutet, die gleichzeitig das Kundenerlebnis verbessern.
Für SaaS-Plattformen liegt die Chance darin, Embedded Payments mit klarem Fokus auf die relevantesten Ergebnisse zu positionieren: weniger Fehler, automatisierte Workflows, flexiblere Zahlungsoptionen und ein einziges, konsolidiertes System.
Gewohnheit und Vertrauen sind die größten Hürden bei der Adaption
Bei deutschen KMU, die Embedded Payments noch nicht eingeführt haben, liegen die Hauptgründe laut Studie weniger am Angebot selbst als an Gewohnheit und Vertrauen.
Viele sind mit etablierten Zahlungsarten und Prozessen vertraut. Die Vorliebe der Kunden für Rechnung oder manuelle Zahlung ist der häufigste Grund gegen einen Wechsel (40%), gefolgt von Sicherheitsbedenken (33 %) und Zufriedenheit mit dem aktuellen Prozess (32 %).
Bei KMU, die eine Einführung erwägen, werden die Hürden praktischer: die Sorge, dass die Online-Umsätze den Aufwand nicht rechtfertigen (36 %), Schwierigkeiten bei der Integration in bestehende Systeme (31 %) sowie Fragen zu Kosten, Abdeckung der Zahlungsarten und Compliance (je 25 %).
Die Einführung hängt also weniger davon ab, das Konzept Embedded Payments zu verkaufen, als davon, den Wechsel lohnend, sicher und einfach umsetzbar zu machen.
Diese Hürden verdeutlichen drei zentrale Aspekte, die Plattformen klar vermitteln müssen:
Wie Embedded Payments in bestehende Abläufe passen: Zeigen Sie auf, wie Zahlungen die Rechnungsstellung, wiederkehrende Zahlungen und Präsenzzahlungen ergänzen, anstatt eine Umstellung der gesamten Arbeitsweise zu erfordern.
Warum sie vertrauenswürdig sind: Machen Sie Sicherheit, Compliance und den Schutz von Daten greifbar – insbesondere für KMU mit Bedenken hinsichtlich des Zahlungsrisikos.
Wie einfach die Umsetzung ist: Belegen Sie die umgehende, aufwandsarme Integration in die bereits genutzten Systeme.
Die größere Chance liegt darin, den Wechsel aus Sicht des KMU zu begründen: Zeigen Sie, wie sich Embedded Payments in bestehende Abläufe einfügen und gleichzeitig den manuellen Aufwand reduzieren, das Kundenerlebnis verbessern und eine ganzheitliche Sicht auf das Geschäft ermöglichen.
Deutsche KMU sehen Nutzen über die Zahlungsakzeptanz hinaus
KMU, die die Embedded Payments-Lösung ihrer Plattform bereits nutzen, berichten von Vorteilen, die weit über die Zahlungsabwicklung hinausgehen:
Schnellere Auszahlungen und mehr Liquidität (88 %)
Besseres Zahlungserlebnis für Kunden (87 %)
Weniger Verwaltungsaufwand (84 %)
Die Wirkung reicht in den gesamten Geschäftsalltag hinein, von Rechnungsstellung und Abstimmung bis zu Reporting und Kundeninteraktion. Werden diese Abläufe verbunden, sinkt der manuelle Aufwand und KMU erhalten mehr Transparenz über ihre Finanzen.
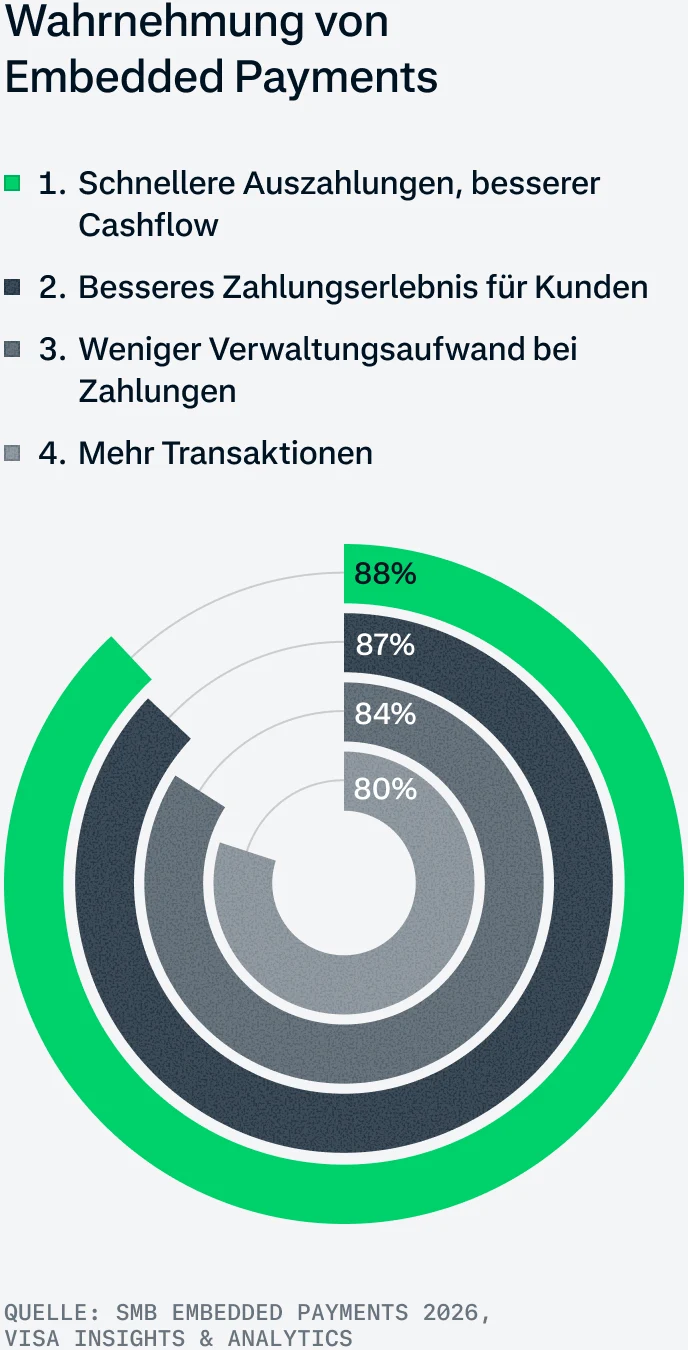
Deutsche KMU sehen in Embedded Payments einen kommerziellen Effekt: 80 % verbinden sie mit mehr Transaktionen. Das liegt hinter den anderen gemessenen Vorteilen, zeigt aber weiterhin deutlich, dass Embedded Payments zum Wachstum beitragen können.
Für SaaS-Plattformen bietet sich die Möglichkeit, diesen Zusammenhang noch klarer herauszustellen: Bieten Sie Orientierung dazu, wie schnellere Auszahlungen, weniger manueller Aufwand und ein besseres Bezahlerlebnis direkt zu mehr Transaktionen, einem stärkeren Cashflow und höheren Wachstumskapazitäten führen.
Der Branchenkontext bestimmt, wie Plattformen das Potenzial von Embedded Payments erschließen
Gesundheitswesen: Operative Komplexität reduzieren
Das Gesundheitswesen zeigt eine solide Nutzung (69 %) und eine durchweg positive Einstellung (83 %, wovon 46 % Embedded Payments sehr positiv bewerten). Das Verständnis liegt weitgehend im bundesweiten Durchschnitt (35 %), was darauf hindeutet, dass das Interesse primär praktischer und weniger konzeptioneller Natur ist.
Die Branche ist mit einem erheblichen administrativen Aufwand konfrontiert: Lohnbuchhaltung (63 %), Rechnungsstellung (56 %) und Finanzberichterstattung (50 %) verursachen den höchsten Zeitaufwand. Zudem greift dieser Sektor am ehesten auf persönliche Netzwerke für kurzfristige Kredite zurück (34 % leihen von Familie, Freunden oder persönlichen Kontakten), was auf Lücken beim Zugang zu Finanzierungen hinweist. Für Plattformen im Gesundheitswesen liegt die Chance darin, auf der bestehenden Akzeptanz aufzubauen, diese operativen Hürden zu adressieren und das Angebot auf Finanzdienstleistungen auszuweiten, die zur Deckung des erweiterten Geschäftsbedarfs beitragen.
Einzelhandel: Erweiterung über die reine Zahlungsakzeptanz hinaus
Der Einzelhandel weist die höchste Nutzung von Embedded Payments (81 %), die positivste Wahrnehmung (97 % positiv, davon 61 % sehr positiv) und ein vergleichsweise hohes Verständnis (43 %) auf. Zudem akzeptiert die Branche die breiteste Palette an Zahlungsmethoden, darunter Digital Wallets (56 %), Bargeld (55 %) und Buy Now Pay Later (38 %).
Da die Zahlungsakzeptanz hier bereits etabliert ist, liegt das Potenzial in der Verknüpfung der Zahlungen mit dem gesamten Commerce-Workflow. Retail-Plattformen können auf bestehenden Kundenbeziehungen aufbauen, indem sie Zahlungsdaten mit Reporting, Finanzierung und betrieblichen Abläufen verbinden – und so Mehrwert schaffen, der weit über die reine Akzeptanz hinausgeht.
Dienstleistungen: Eine Chance mit Fokus auf Aufklärung
Der Bereich Dienstleistungen befindet sich noch in einer früheren Phase, mit geringerer Akzeptanz (64 %), niedrigerem Verständnis (29 %) und einer zurückhaltenderen (wenn auch weiterhin positiven) Einstellung (74 %). Rechnungen und Banküberweisungen spielen nach wie vor eine zentrale Rolle: 60 % akzeptieren Rechnungen und 71 % Überweisungen – jeweils die höchsten Werte aller Branchen. Zudem setzt dieser Sektor am stärksten auf branchenspezifische Plattformen (61 %).
Hier beginnt die Chance damit, das Angebot verständlicher zu gestalten und den Bezug zu bestehenden Workflows aufzuzeigen. Branchenspezifische Plattformen sind bestens aufgestellt, um Embedded Payments über praktische Anwendungsfälle einzuführen – etwa durch die Vereinfachung rechnungsintensiver Abrechnungen, die Automatisierung des Forderungsmanagements und die Optimierung der Abstimmung.
Branchenübergreifend zeigt die Studie ein einheitliches Bild: Nutzen Sie die bestehende Zahlungsbeziehung, um umfassendere geschäftliche Anforderungen zu lösen. In Deutschland bedeutet das, das Angebot gezielt an die operativen Realitäten der jeweiligen Branche anzupassen.
Embedded Payments als Türöffner für Finanzdienstleistungen
Embedded Payments können die Grundlage für tiefere Finanzbeziehungen zwischen SaaS-Plattformen und ihren KMU-Kunden schaffen. In Deutschland zeichnet sich diese Chance bereits ab.
Traditionelle Anbieter bleiben die wichtigste Kreditquelle: 47 % der deutschen KMU leihen bei einer klassischen Bank, 35 % nutzen eine Firmenkreditkarte. Doch 31 % nehmen bereits Kredite über ihre Softwareplattform auf – etwa doppelt so viele wie in Großbritannien (15 %) und den USA (16 %). Deutsche KMU sind also relativ offen dafür, Finanzierung über Plattformen zu beziehen, die sie ohnehin für ihr Geschäft nutzen.
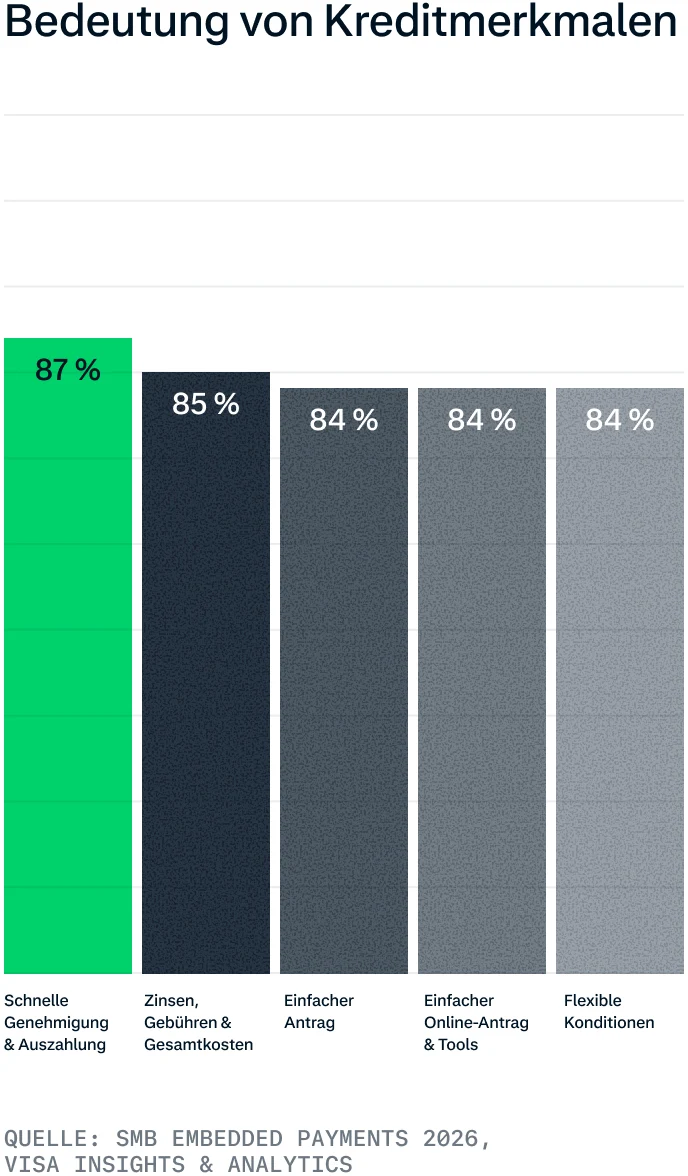
Schnelle Genehmigung und Auszahlung (87 %), Gesamtkosten (85 %) sowie ein einfacher Online-Antrag (84 %) sind die wichtigsten Kriterien bei der Wahl einer Finanzierungslösung. Für SaaS-Plattformen ist eine etablierte Zahlungsbeziehung ein natürlicher Ausgangspunkt, um diese Bedürfnisse zu bedienen und das Angebot auf Kreditprodukte auszuweiten.
Durch Embedded Payments erhalten Plattformen Einblick in die Transaktionshistorie und das Tagesgeschäft eines KMU, was eine fundierte Basis für passgenaue Finanzdienstleistungen schafft. Diese Datengrundlage hilft Plattformen, den Finanzbedarf präzise einzuschätzen und fundierte Kreditentscheidungen zu unterstützen.
Vertrauen bleibt jedoch der entscheidende Faktor. In einem Markt, in dem Sicherheitsbedenken eine Hürde darstellen, zeigen die Ergebnisse, dass Plattformen Vertrauen durch zuverlässige Bezahlerlebnisse im Alltag aufbauen müssen, bevor sie das Angebot auf Kredite ausweiten.
Fazit
Zahlungen sind der Einstieg – erweiterte Finanzdienstleistungen bauen darauf auf.
Ein bedachter Markt, geprägt von Verständnis und Vertrauen
Deutsche KMU gehen bei Embedded Payments überlegt vor und wägen Sicherheit und Compliance neben praktischen Aspekten und etablierten Gewohnheiten wie Rechnung und Banküberweisung ab.
Die Aufgabe besteht nun darin, positive Erfahrungen in tieferes Vertrauen und größeres Verständnis zu überführen. Die meisten deutschen KMU bewerten Embedded Payments bereits positiv, doch nur etwa ein Drittel kann genau erklären, worum es sich handelt, während Sicherheitsbedenken weiterhin bestehen. Die Argumente für eine Einführung müssen daher klar, glaubwürdig und an den bestehenden Abläufen der Unternehmen ausgerichtet sein.
Für SaaS-Plattformen bedeutet dies, Mehrwert durch einfachere Abläufe, nahtlose Integration sowie sichere, verlässliche Bezahlerlebnisse zu demonstrieren und gleichzeitig Wissenslücken gezielt zu schließen. Richtig umgesetzt können Embedded Payments die Basis für eine umfassendere Partnerschaft bei Finanzprodukten bilden. Die Bereitschaft der deutschen KMU dazu ist bereits erkennbar.
Fünf Prinzipien für den Erfolg in diesem Markt
Mit Effizienz beginnen
Weniger manueller Aufwand, weniger Fehler und geringere Kosten sind der stärkste Treiber. Machen Sie diese praktischen Gewinne zum Einstieg in das Gespräch über den Nutzen.
Sicherheit und Compliance sichtbar machen
Sicherheits- und Betrugsbedenken gehören zu den häufigsten Hürden. Machen Sie Datenverarbeitung, Betrugsschutz und Compliance-Nachweise früh im Prozess deutlich.
Die Verständnislücke schließen
Nur ein Drittel der deutschen KMU kann Embedded Payments erklären. Klare, praxisnahe Aufklärung macht das Angebot greifbarer und schafft Vertrauen von der Prüfung bis zum Onboarding.
KMU in den Tools erreichen, die sie bereits nutzen
Deutsche KMU verlassen sich stark auf branchenspezifische Plattformen — ein natürlicher Weg zu Embedded Payments. Zahlungen in die bereits genutzten Tools zu integrieren, macht das Angebot relevanter, vertrauter und leichter einzuführen.
Den Wandel zu Embedded Finance anführen
Knapp ein Drittel der deutschen KMU nimmt bereits Kredite über die Softwareplattform auf. Eine vertrauensvolle Zahlungsbeziehung ist ein natürlicher Ausgangspunkt für den Einstieg in Finanzierung.
Über diesen Report
Methodik
Basierend auf einer Befragung von 500 deutschen KMU durch Adyen und Visa, durchgeführt von Januar bis März 2026. Die Befragten waren Entscheidungsträger für Zahlungssysteme in Unternehmen mit bis zu 250 Mitarbeitenden, die alle Softwareplattformen nutzen. Globale Vergleiche basieren auf dem Gesamtdatensatz von 1.506 KMU in Großbritannien, den USA und Deutschland.
Über Adyen
Adyen (AMS: ADYEN) ist die bevorzugte Finanztechnologie-Plattform führender Unternehmen. Mit seinen End-to-End-Zahlungsfunktionen, datengesteuerten Analysen und Finanzprodukten in einer einzigen globalen Lösung hilft Adyen Unternehmen, ihre Ziele schneller zu erreichen.
Über Visa
Visa (NYSE: V) ist ein weltweit führendes Unternehmen im Bereich des digitalen Zahlungsverkehrs, das Transaktionen zwischen Verbrauchern, Händlern, Finanzinstituten und Regierungsstellen in mehr als 200 Ländern und Regionen ermöglicht. Erfahren Sie mehr unter Visa.com.
Hinweis
Vergleiche, Statistiken, Recherchen und Empfehlungen werden ohne Mängelgewähr („AS IS“) zur Verfügung gestellt, dienen ausschließlich Informationszwecken und sollten nicht als operative, marketingbezogene, rechtliche, technische, steuerliche, finanzielle oder sonstige Beratung herangezogen werden. Visa übernimmt weder eine Garantie oder Gewährleistung für die Vollständigkeit oder Richtigkeit der in diesem Dokument enthaltenen Informationen, noch übernimmt Visa eine Haftung oder Verantwortung, die sich aus dem Vertrauen auf diese Informationen ergeben könnte. Die hierin enthaltenen Informationen sind nicht als Anlage- oder Rechtsberatung gedacht. Lesern wird empfohlen, bei Bedarf den Rat eines qualifizierten Fachmanns einzuholen.
Alle Markennamen und Logos sind Eigentum ihrer jeweiligen Inhaber, werden nur zu Identifikationszwecken verwendet und stellen keine Produktempfehlung oder Zugehörigkeit zu Visa oder Adyen dar.
Erhalten Sie die wichtigsten Erkenntnisse
Laden Sie das vollständige PDF herunter – zum Lesen, Teilen oder für später.